


Plaćanje mobitelom, kupnja putem interneta, ulaganje u kriptovalute ili traženje financijskog savjeta na društvenim mrežama danas su dio svakodnevice mnogih mladih. Digitalni alati omogućuju brzo upravljanje novcem, lakši pristup informacijama i nove načine plaćanja i ulaganja. Ali uz te mogućnosti dolazi i pitanje koje se često zanemaruje: znamo li prepoznati rizike koji dolaze s njima?
Istraživanje o digitalnim financijama i kibernetičkoj sigurnosti kod mladih
Istraživanje o digitalnim financijama i kibernetičkoj sigurnosti kod mladih, koje je u rujnu 2026. za Hrvatsku udrugu banaka provela agencija za istraživanje tržišta Karika na uzorku od 503 osobe u dobi od 18 do 35 godina, donosi zanimljivu sliku financijskih navika, digitalne sigurnosti i povjerenja u nove tehnologije.
Njegova glavna poruka nije da mladi ne znaju upravljati novcem ili da nisu dovoljno oprezni. Slika je složenija: mnogi se dobro snalaze u digitalnom svijetu, ali pritom i dalje prakticiraju navike koje mogu ugroziti njihov novac, osobne podatke i digitalni identitet.
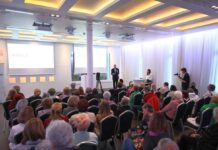
Istraživanje je na Financijskom forumu mladih održanom u Zagrebu 21. listopada, pred nekoliko stotina mladih, predstavila direktorica HUB-a Tamara Perko. Forum su organizirali Sveučilište Algebra Bernays i Hrvatska udruga banaka (HUB), uz podršku i preporuku Ministarstva financija te Ministarstva znanosti, obrazovanja i mladih.
„Ako se vi nećete baviti financijama, financija će se baviti vama, i to na onaj ružniji način. Dakle, financije će sigurno biti dio vašeg svakodnevnog života i što prije počnete o njima učiti, razmišljati i propitivati, bit će vam lakše i bolje”, poručila je okupljenim mladima.
Financijska sigurnost ne počinje nužno velikom plaćom ili složenom aplikacijom za upravljanje novcem. Počinje razumijevanjem vlastitih prihoda i troškova te navikom da prije odluke zastanemo i razmislimo.
Samopouzdanje nije isto što i znanje
Polovica ispitanika smatra da dobro ili izvrsno upravlja svojim financijama, ali tek 37 posto svoje financijsko znanje ocjenjuje jednako pozitivno.
„Je li vam to logično?”, upitala je Perko. „Meni jest. Moja baka nije poznavala gotovo nijedan financijski pojam, ali je izvrsno znala rasporediti svoj budžet. Iako je bio jako skroman, novaca nije falilo.”
Ta razlika otvara važno pitanje: koliko smo sigurni u vlastite odluke, a koliko ih doista razumijemo?
Odgovor nije nevažan jer upravljanje novcem uključuje puno više od provjere stanja na računu. Ono podrazumijeva razumijevanje troškova, planiranje budućih izdataka, procjenu rizika, promišljeno zaduživanje i sposobnost prepoznavanja financijskih ponuda koje zvuče predobro da bi bile istinite.
>>Prva plaća, skupe tenisice i Lamborghini u 20-ima: Znaju li mladi doista upravljati novcem?
Istraživanje pokazuje da 45 posto mladih sustavno prati svoje troškove, dok ih 42 posto prati povremeno, bez jasne metode. Preostalih 13 posto uopće ne vodi evidenciju. Među onima koji svoje financijsko znanje ocjenjuju dobrim ili izvrsnim, 58 posto sustavno prati troškove. Među onima koji svoje znanje ocjenjuju lošim, taj udio pada na 26 posto.
Drugim riječima, financijska sigurnost ne počinje nužno velikom plaćom ili složenom aplikacijom za upravljanje novcem. Počinje razumijevanjem vlastitih prihoda i troškova te navikom da prije odluke zastanemo i razmislimo.
Ako se uspoređujemo s EU, u kriptovalute se najviše ulaže u Hrvatskoj i Sloveniji. Druge zemlje su puno konzervativnije
Čak 87 posto mladih štedi
Pritom je važno izbjeći pojednostavljeni zaključak da su svi financijski problemi posljedica nedostatka znanja. Kao najveću prepreku planiranju financija 44 posto ispitanika navodi preniske prihode. Za mlade koji tek ulaze na tržište rada, osamostaljuju se ili još ovise o roditeljskoj potpori, financijska disciplina nije samo pitanje dobre organizacije nego i stvarnih mogućnosti.
Perko je istaknula kako ju je ugodno iznenadio podatak iz istraživanja da čak 87 posto mladih štedi. „To mi je bilo VAU. Svaka čast onima koji su u ovoj kategoriji.”
S druge strane, samo 35 posto mladih štedi s konkretnom svrhom. „Dobro je imati cilj prilikom štednje. Zašto? Zato što će se vaša strategija ulaganja mijenjati ovisno o tome je li vaš cilj dugoročan, kratkoročan ili vam novac treba sutra. Tada možete ulagati bolje i pametnije”, poručila je mladima.

Istraživanje je također pokazalo da 44 posto mladih od 18 do 35 godina samostalno ulaže, što je vrlo pohvalno, smatra Perko. A najviše ulažu u kriptovalute.
„Svi mi hoćemo nekakvu brzu zaradu, a na kriptovalutama se ta brza zarada čini najrealnijom. Međutim, isto tako morate biti svjesni da je i gubitak u tom segmentu najrealniji. Inače, ako se uspoređujemo s EU, u kriptovalute se najviše ulaže u Hrvatskoj i Sloveniji. Druge zemlje su puno konzervativnije što se toga tiče.”
Još jedno iznenađenje proizašlo iz istraživanja je da 12 posto mladih ulaže u zlato, koje se smatra zaštitnim ulaganjem, odnosno sredstvom očuvanja vrijednosti u razdobljima ekonomske i financijske nesigurnosti.
„Dovoljno ste mladi i ako napravite grešku prilikom ulaganja, shvatite to kao školu koju ste platili da biste nešto naučili. Nije kraj svijeta”, ohrabrila je Perko mlade na ulaganja.
Novac je sve dostupniji, ali rizici su sve prisutniji
Mobilno bankarstvo postalo je dio svakodnevice: 72 posto ispitanika koristi ga barem nekoliko puta tjedno, a 42 posto svakodnevno. Digitalne financijske usluge omogućuju da novac bude dostupan u nekoliko dodira zaslona.
No jednostavnost korištenja može stvoriti dojam da je sve jednako jednostavno i sigurno. U stvarnosti, sigurnost ne ovisi samo o banci ili aplikaciji koju koristimo, nego i o našim navikama.
Jedan od najzabrinjavajućijih nalaza istraživanja jest da 76 posto ispitanika barem ponekad koristi istu ili sličnu lozinku za više internetskih servisa. Gotovo trećina, odnosno 29 posto, čini to često.
Zašto je to problem? Ako netko dođe do lozinke za jedan račun, ista ili slična lozinka može mu olakšati pristup drugim računima. Ako su povezani e-mail, društvene mreže i financijske usluge, posljedice mogu biti puno teže od gubitka pristupa jednom profilu.
Dodatni rizik predstavlja i preuzimanje aplikacija izvan službenih trgovina. To barem povremeno čini 46 posto ispitanika. Takve aplikacije mogu biti legitimne, ali preuzimanje iz neprovjerenih izvora povećava mogućnost instaliranja zlonamjernog softvera koji može prikupljati podatke ili ugroziti uređaj.
Slično vrijedi i za dopuštenja aplikacija. Čak 63 posto ispitanika barem ponekad dopušta pristup lokaciji ili kontaktima i kada to nije potrebno za rad aplikacije. Još jedna rizična navika je korištenja javne Wi-Fi mreže, što čini 67 posto ispitanika.
Problem nije u tome što mladi koriste tehnologiju. Problem nastaje kada praktičnost postane važnija od pitanja zašto neka aplikacija traži određene podatke i što bi se moglo dogoditi ako do njih dođe netko neovlašten.
„To su neka mjesta gdje vrebaju opasnosti. Neću vam reći ‘nemojte to raditi’, ali budite oprezni. Budite svjesni rizika i što se može dogoditi, kao i kod ulaganja”, upozorila je Perko.
„Meni se to ne može dogoditi” nije sigurnosna strategija
Više od polovice ispitanika, odnosno 56 posto, osjeća se uglavnom sigurno na internetu jer pazi na osnovne stvari. Ipak, samo 13 posto osjeća se izuzetno sigurno i smatra da zna prepoznati sve opasnosti.
Istodobno se 24 posto osjeća nesigurno jer teško procjenjuje što je sigurno, a što prijevara. Sedam posto uopće ne razmišlja o tome jer smatra da nisu dovoljno zanimljiva meta hakerima.
Upravo je taj posljednji stav posebno važan. Kibernetički napadi ne moraju biti usmjereni na bogate ili poznate osobe.
Prijevarama mogu biti izloženi svi koji imaju korisnički račun, platnu karticu, e-mail adresu ili profil na društvenim mrežama.
Napadačima ponekad nije potreban sofisticiran tehnički napad. Dovoljno je da osobu navedu da sama otkrije pristupni kod, klikne na lažnu poveznicu ili instalira zlonamjerni program.
Zato sigurnost nije samo pitanje tehnologije nego i ljudskog ponašanja. Žurba, znatiželja, strah od gubitka prilike ili želja da pomognemo prijatelju mogu nas navesti na potez koji u mirnijim okolnostima ne bismo napravili.
Istraživanje pokazuje i razliku između osjećaja sigurnosti i stvarnih navika. Muškarci se češće osjećaju izuzetno sigurno nego žene, iako češće preuzimaju aplikacije izvan službenih trgovina i dopuštaju nepotreban pristup podacima. To ne znači da je jedna skupina u svim okolnostima sigurnija od druge, nego da samopouzdanje samo po sebi nije pouzdana mjera zaštite.

Prijevara ne mora izgledati kao prijevara
Zamislimo da vam prijatelj pošalje poruku i kaže da je izgubio pristup profilu te da mu hitno trebate proslijediti SMS kod koji će vam upravo stići. Ili da na društvenoj mreži naiđete na oglas koji obećava zajamčenu zaradu od 30 posto mjesečno. Ili da vam osoba zainteresirana za kupnju bicikla pošalje poveznicu preko koje navodno trebate preuzeti novac.
Svim tim scenarijima zajedničko je to što od vas traže određenu radnju koja na prvi pogled može djelovati sasvim uvjerljivo.
U prvom slučaju netko može pokušavati preuzeti vaš račun. U drugom se obećanje iznimno visoke zarade koristi kao mamac za potencijalne ulagače. U trećem se lažna stranica za dostavu ili naplatu može koristiti za krađu podataka s kartice.
Istraživanje je obuhvatilo upravo takve scenarije. Njegov zaključak upozorava da je, čak i kada ispitanici znaju da se od njih očekuje prepoznavanje prijevare, udio onih koji bi postupili nesigurno ili ne znaju što bi učinili i dalje visok – u prosjeku oko četvrtine.
To je važan nalaz jer postoji razlika između prepoznavanja pravila u anketi i reakcije u stvarnom životu. Kada poruka stigne neočekivano, kada je šalje osoba kojoj vjerujemo ili kada nam se čini da ćemo propustiti dobru priliku, odluke često donosimo pod pritiskom.
Zato nije dovoljno samo znati da prijevare postoje. Potrebno je unaprijed imati jednostavno pravilo: ne dijeliti jednokratne kodove, ne unositi podatke o kartici na neprovjerene stranice i provjeriti zahtjev drugim, pouzdanim kanalom prije nego što nešto poduzmemo.
Financijski savjet na društvenim mrežama: koristan sadržaj ili skupo obećanje?
Financije više nisu tema rezervirana za banke, stručne publikacije i razgovore s financijskim savjetnicima. O štednji, ulaganju i kriptovalutama govori se na YouTubeu, TikToku, Instagramu i drugim platformama.
Prema istraživanju, 62 posto mladih prati financijske sadržaje na društvenim mrežama. Među njima je gotovo polovica, odnosno 49 posto, barem jednom donijela financijsku odluku potaknutu takvim sadržajem.
To ne znači da su svi takvi savjeti loši. Društvene mreže mogu približiti složene pojmove, potaknuti interes za štednju i pomoći ljudima da postave pitanja o kojima prije nisu razmišljali.
Problem nastaje kada se popularnost zamijeni za stručnost, a osobno iskustvo predstavi kao univerzalno pravilo. Osoba koja je ostvarila dobit na određenom ulaganju ne može jamčiti da će drugi ostvariti isti rezultat. Još je veći problem kada se prešućuju rizici, sukobi interesa ili činjenica da autor sadržaja zarađuje od promocije određenog proizvoda.
Istraživanje pokazuje da 57 posto ispitanika izražava skepsu prema financijskim influencerima, dok ih samo četiri posto smatra pouzdanim izvorom informacija. Istodobno, 26 posto prepoznaje njihovu korisnost ili zanimljivost.
Najrazumniji pristup nije automatsko odbacivanje svega što se objavljuje na društvenim mrežama, nego provjera izvora, usporedba informacija i traženje neovisnog mišljenja prije donošenja financijske odluke.
Poseban oprez potreban je kada se obećavaju zajamčeni prinosi, kada se tvrdi da nema rizika ili kada se potiče na hitnu uplatu. U svijetu ulaganja obećanje sigurne i brze zarade upravo je razlog da zastanemo i provjerimo što se zapravo nudi.
Umjetna inteligencija može pomoći, ali ne može preuzeti odgovornost
Umjetna inteligencija sve je prisutnija i u osobnim financijama. Može objasniti što je kamata, usporediti ponude, pomoći u izradi proračuna ili pojasniti pojmove koji su mnogima teško razumljivi.
Istraživanje pokazuje da je 64 posto mladih već koristilo AI alate u kontekstu financija. Najčešće ih upotrebljavaju za usporedbu cijena i ponuda, što navodi 57 posto korisnika, zatim za objašnjenje financijskih pojmova (37 posto) te savjet vezan uz konkretnu kupnju, kredit ili rate (36 posto).
Takvi alati mogu biti koristan početak, osobito kada korisniku pomažu razumjeti temu prije razgovora sa stručnjakom. Ipak, odgovor koji zvuči uvjerljivo nije nužno točan, potpun ili primjenjiv na osobnu situaciju.
„I sama koristim AI za financijske teme, da si neke stvari razjasnim, da pitam, ispitam, propitam. Mislim da je trebamo koristiti AI. To je izvrstan alat, ali, ponovo naglašavam, uz određenu dozu opreza.”
To prepoznaje i dio ispitanika: 41 posto smatra da zna prepoznati netočnu ili nepouzdanu financijsku informaciju koju daje AI, dok 21 posto smatra da to ne zna. Preostalih 38 posto nije se jasno svrstalo ni na jednu stranu.
„Ako izgubite novce, nije AI taj kojeg će to boljeti. Vas će boljeti. Vi ste ti koji preuzimate rizik. Ako nije dobar savjet, vaš će boljeti. Zato propitujte. A da biste mogli propitivati, morate imati dovoljno znanja da možete procijeniti. Zato učite, učite, učite, kako biste mogli kvalificirano procijeniti daje li vam AI dobru informaciju.”
Posebno je zanimljiv odnos između korištenja i povjerenja. Dok je 64 posto ispitanika koristilo umjetnu inteligenciju za financije, samo 14 posto smatra da su njihovi podaci sigurni kada ih unose u AI alat.
Ta razlika podsjeća na važno pravilo digitalnog doba: prije nego što nešto podijelimo s digitalnim alatom, trebali bismo razmisliti je li mu taj podatak uopće potreban. Broj kartice, pristupni podaci, identifikacijski brojevi i drugi osjetljivi podaci ne bi se trebali unositi u AI razgovor radi dobivanja općenitog financijskog savjeta.
Umjetna inteligencija može pomoći da postavimo bolje pitanje, ali ne bi trebala postati jedini autoritet za odluke koje mogu utjecati na našu financijsku sigurnost.
Što možemo učiniti već danas?
Rezultati istraživanja ne upućuju na to da mladi trebaju odustati od digitalnih financijskih usluga. Naprotiv, digitalne financijske usluge mogu olakšati svakodnevni život i otvoriti nove mogućnosti. Važno je da njihovo korištenje prati nekoliko jednostavnih, ali dosljednih navika.
Prvo, koristite različite i snažne lozinke. Nemojte istu lozinku koristiti za e-mail, društvene mreže i financijske račune. Pouzdan upravitelj lozinki može olakšati njihovo sigurno čuvanje.
Drugo, uključite višefaktorsku autentifikaciju. Kada je dostupna, dodatna provjera identiteta može otežati neovlašten pristup računu. Za posebno osjetljive račune prednost dajte sigurnijim metodama koje podržava pružatelj usluge, a ne samo SMS kodovima.
Treće, preuzimajte aplikacije iz provjerenih izvora. Prije instalacije provjerite izdavača, dozvole i vjerodostojnost aplikacije. Ako vam internetska stranica ili poruka nalaže da kopirate naredbu i pokrenete je na računalu kako biste dokazali da ste čovjek ili dovršili provjeru, zastanite. To može biti pokušaj instaliranja zlonamjernog softvera.
Četvrto, provjeravajte poruke koje traže hitnu reakciju. Ako vam prijatelj zatraži kod ili novac, kontaktirajte ga drugim kanalom. Ako kupac ili prodavatelj pošalje poveznicu za primitak novca ili potvrdu dostave, otvorite službenu stranicu usluge samostalno, umjesto da slijedite neprovjerenu poveznicu.
Peto, ne vjerujte obećanjima o sigurnoj i brzoj zaradi. Prije ulaganja provjerite tko stoji iza ponude, koji su rizici i postoji li neovisan izvor koji potvrđuje informacije.
Šesto, pratite svoj novac. Čak i jednostavna evidencija prihoda, troškova i obveza može pomoći u prepoznavanju obrazaca potrošnje i izbjegavanju neplaniranog zaduživanja.
I na kraju, unaprijed odlučite što ćete učiniti ako nešto pođe po zlu. Ako primijetite sumnjivu transakciju ili posumnjate da je račun kompromitiran, odmah kontaktirajte banku i blokirajte karticu ili pristup koji je ugrožen. Promijenite lozinke s pouzdanog uređaja, a ako sumnjate da je uređaj zaražen, nemojte ga koristiti za prijavu u financijske račune dok ne provjerite i riješite problem.
Odgovornost za financijsku i digitalnu sigurnost nije samo na pojedincu. Banke, digitalne platforme, obrazovne ustanove i institucije trebaju pomagati korisnicima da prepoznaju rizike, dok sami korisnici trebaju razvijati naviku provjeravanja informacija i promišljenog donošenja odluka.
U digitalnom svijetu najvažnija vještina nije znati koristiti svaki novi alat, nego znati kada mu možemo vjerovati – i kada je pametnije zastati.
Radionice i kviz: Financijska pismenost bez suhoparne teorije
Financijska pismenost ne usvaja se samo čitanjem definicija ili slušanjem predavanja. Važno je naučiti primijeniti znanje u svakodnevnim situacijama: procijeniti troškove, prepoznati rizičnu ponudu, zaštititi osobne podatke ili odlučiti što učiniti s prvom plaćom. Zato su program Financijskog foruma mladih upotpunile tri radionice.
„Pametne odluke uz malo novca” bila je posvećena raspoređivanju ograničenog budžeta, razlikovanju potreba od želja, planiranju troškova i stvaranju financijske rezerve. Džeparac, stipendija ili studentska zarada možda nisu veliki iznosi, ali upravo na njima počinju prve ozbiljne financijske odluke. Cilj nije odreći se svega što volimo, nego naučiti kako novac rasporediti tako da pokrije ono što nam je važno.

Radionica „Scam Alert: Prepoznaj rizik prije klika ‘plati’” bavila se digitalnim prijevarama – od phishing poruka i lažnih internetskih trgovina do sumnjivih poziva, investicijskih i romantičnih prijevara. Sudionici su se mogli upoznati sa znakovima upozorenja i načinima provjere sumnjivih poruka i ponuda prije nego što ugroze svoje podatke ili novac.
Treća radionica, „Kartica, minus ili rata: Vodič kroz svakodnevne financije”, približila je različite načine plaćanja i zaduživanja. Kartice, obročno plaćanje i dopušteni minus brzo postaju dio svakodnevice, ali nije uvijek jasno kada ih je razumno koristiti i koje troškove treba uzeti u obzir. Razumijevanje razlika može pomoći mladima da odaberu opciju koja odgovara njihovoj situaciji, umjesto da odluku donesu samo zato što im je nešto dostupno.
Forum je završen kvizom financijske pismenosti s Tonijem Milunom. Na kvizu i radionicama sudionici su dobili priliku razmišljati o novcu izvan okvira školskih definicija i suhoparnih tablica.
- dio teksta – Prva plaća, skupe tenisice i Lamborghini u 20-ima: Znaju li mladi doista upravljati novcem?
Sadržaj je kreiran u suradnji s Hrvatskom udrugom banaka