


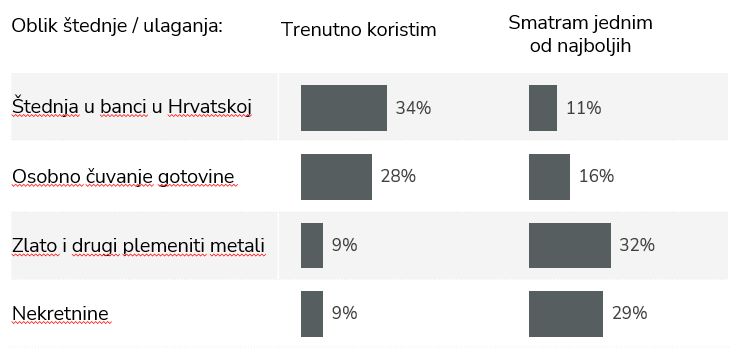
Štednja u bankama u Hrvatskoj i dalje je najrašireniji oblik štednje, koji koristi 34 posto ispitanika. Ipak, u odnosu na 2025., taj je udio manji za šest postotnih bodova. Bankovnoj štednji sklonije su osobe od 46 do 65 godina, među kojima na taj način štedi 41 posto, pokazuje istraživanje o aktualnim i preferiranim oblicima štednje i ulaganja koje je u rujnu 2026. godine provela agencija Imrove.
Rezultati pokazuju zanimljiv raskorak između načina na koje ljudi odvajaju novac i onih koje smatraju najboljim izborom.
Banke pritom zadržavaju snažnu poziciju povjerenja. S prosječnom ocjenom 3,7 na ljestvici od 1 do 5 imaju najvišu ocjenu među promatranim institucijama i stručnim posrednicima. Međutim, štednju u bankama u Hrvatskoj među najbolje oblike štednje ubraja tek 11 posto ispitanika. Povjerenje u instituciju, dakle, ne znači nužno i visoku privlačnost njezinih štednih proizvoda.
Slika 1: Aktualni i preferirani oblici štednje i ulaganja – prikaz za određene oblike štednje / ulaganja
Ono što koristimo nije nužno ono što smatramo najboljim
Osobno čuvanje gotovine također je vrlo zastupljeno: navodi ga 28 posto ispitanika, a među mladima od 16 do 29 godina čak 43 posto.
S druge strane, zlato i drugi plemeniti metali te nekretnine predvode među oblicima štednje i ulaganja koje ispitanici smatraju najboljima. Zlato izdvaja 32 posto, a nekretnine 29 posto ispitanika, dok ih u svaki od tih oblika trenutačno ulaže oko 9 posto.
Taj raskorak otvara pitanje što utječe na izbor oblika štednje u praksi. Raspoloživa sredstva, potreba za dostupnošću novca, navike i/ili (ne)poznavanje pojedinih mogućnosti ulaganja?
Financijska sigurnost važnija je od prinosa
Najčešći razlozi štednje su povećanje financijske sigurnosti u budućnosti (31%) i priprema za nepredvidive okolnosti ili hitne slučajeve (29%). Stvaranje prinosa odnosno povećanje vrijednosti novca kao razlog navodi 12 posto ispitanika.
Slijedi štednja za mirovinu, koju navodi 27 posto ispitanika, a posebno je važna generaciji X. Mirovina je pritom širi cilj od korištenja trećeg mirovinskog stupa: u dobrovoljni mirovinski fond uplaćuje 14 posto ispitanika. To otvara pitanje kojim sve proizvodima i načinima ljudi nastoje osigurati sredstva za starije dane.
Mladi češće od starijih štede za putovanja, veće osobne kupnje i obrazovanje. Imaju i iznadprosječno povjerenje u digitalne platforme i aplikacije za štednju i ulaganje. Istodobno, njihovo povjerenje u banke također je iznad prosjeka. Otvorenost prema digitalnim mogućnostima tako postoji usporedno s povjerenjem u banke i raširenim čuvanjem gotovine.
Manji udio štediša, ali veći optimizam za budućnost
Na barem jedan od ispitanih načina štedi ili ulaže 73 posto ispitanika, manje nego prethodne godine.
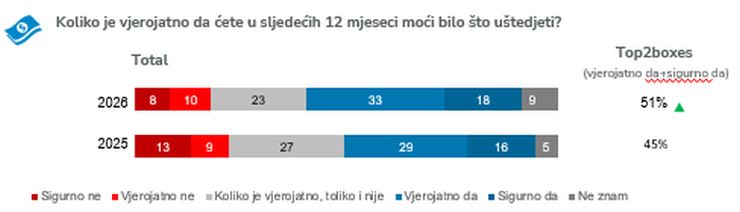
Istodobno su očekivanja povoljnija: 51 posto ispitanika smatra da će u sljedećih 12 mjeseci vjerojatno ili sigurno moći nešto uštedjeti, u odnosu na 45 posto u 2025.
Slika 2: Očekivana mogućnost štednje u sljedećih 12 mjeseci, usporedba 2025. i 2026.
Trenutačne navike i očekivanja tako se kreću u različitim smjerovima. Povoljnija očekivanja možda otvaraju prostor za štednju, ali još ne predstavljaju odluku o odvajanju novca ili izboru proizvoda. Hoće li se ovaj optimizam pretvoriti u nove uplate?
Agencija za istraživanje tržišta Improve provela je istraživanje od 2. do 16. rujna 2026. online metodom na uzorku od 522 ispitanika, reprezentativnom za online populaciju Hrvatske u dobi 16+. Kod pitanja o oblicima i razlozima štednje bilo je moguće navesti više odgovora.