

Digitalna plaćanja postala su dominantan oblik transakcija u brojnim državama svijeta, a virtualne kartice sve važniji dio tog ekosustava. Njihova primjena više nije ograničena samo na sigurniju kupnju putem interneta, već se širi na poslovna plaćanja, upravljanje troškovima i nove oblike trgovine koje omogućuje umjetna inteligencija.
Prema istraživanju Juniper Researcha, prihodi od usluga virtualnih kartica trebali bi porasti s 43,2 milijarde dolara u 2026. na 147,5 milijardi dolara u 2031. godini, što predstavlja više nego trostruki rast u pet godina.
Virtualna kartica platni je instrument koji postoji isključivo u digitalnom obliku i ima vlastite podatke za plaćanje, uključujući broj kartice i datum isteka, povezane s računom ili drugim izvorom sredstava. Za razliku od digitalizirane verzije fizičke kartice, virtualna kartica koristi zasebne podatke za plaćanje, čime se smanjuje izloženost osjetljivih financijskih informacija u slučaju krađe podataka.
Različite vrste virtualnih kartica za veću sigurnost i kontrolu
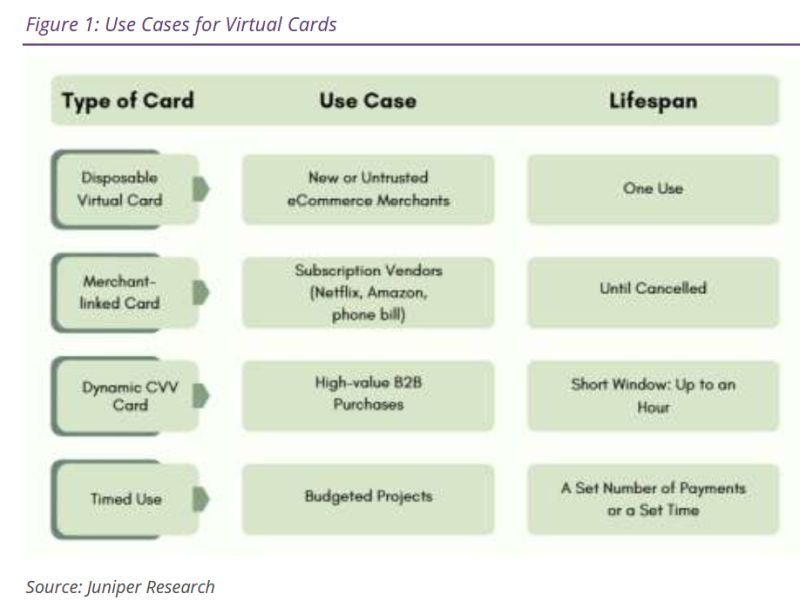
Virtualne kartice razvijene su prvenstveno kao odgovor na rast internetskih prijevara, no danas imaju znatno širu primjenu. Među najvažnijim vrstama izdvajaju se jednokratne virtualne kartice, kartice ograničene na određene trgovce, kartice s dinamičkim sigurnosnim kodovima te kartice s unaprijed određenim datumom isteka.
Jednokratne virtualne kartice koriste se za pojedinačne kupnje, najčešće uz unaprijed definirani iznos. Kartice vezane uz određenog trgovca omogućuju plaćanja samo kod odobrenih pružatelja usluga, što ih čini posebno korisnima za pretplate i poslovne troškove.
Posebnu razinu sigurnosti pružaju kartice s dinamičkim CVV kodovima, kod kojih se troznamenkasti sigurnosni broj redovito mijenja. Čak i ako netko dođe do podataka kartice, ukradeni sigurnosni kod nakon određenog vremena postaje neupotrebljiv.
Za poduzeća su posebno korisne mogućnosti postavljanja limita potrošnje i datuma isteka. Na taj način financijski odjeli mogu preciznije raspoređivati proračune, nadzirati troškove zaposlenika i pojednostaviti usklađivanje poslovnih transakcija.
Od tokenizacije do digitalnih novčanika
Razvoj virtualnih i digitalnih kartica ubrzao se početkom prošlog desetljeća, kada je tokenizacija postala jedan od ključnih mehanizama zaštite internetskih plaćanja. Umjesto stvarnih podataka kartice, u transakcijama se koristi jedinstveni digitalni token, dok se osjetljive informacije pohranjuju u zaštićenom sustavu.
Važan korak dogodio se 2014. godine predstavljanjem Apple Paya, nakon čega su 2015. uslijedili Samsung Pay i Google Pay. Istodobno su Visa i Mastercard počeli nuditi usluge mrežne tokenizacije, a standardizacija koju je proveo EMVCo dodatno je olakšala razvoj sigurnih digitalnih plaćanja.
Fintech kompanije i neobanke potom su virtualne kartice približile svakodnevnim korisnicima, nudeći mogućnost izdavanja kartica s ograničenjima potrošnje, kratkim rokovima valjanosti i ograničenjima prema trgovcima.
Umjetna inteligencija otvara novo tržište plaćanja
Jedno od najperspektivnijih područja razvoja virtualnih kartica jest agentička trgovina (agentic commerce), odnosno trgovina u kojoj umjetna inteligencija sudjeluje u istraživanju proizvoda, usporedbi ponuda, odabiru i samoj kupnji.
AI agenti već danas mogu analizirati ponude, uspoređivati cijene i preporučivati proizvode na temelju korisničkih zahtjeva. Sljedeći korak je njihova sve veća samostalnost u procesu kupnje, uključujući izvršavanje plaćanja.
Ipak, takva je primjena još uvijek u ranoj fazi. Većina postojećih sustava zahtijeva da korisnik potvrdi i autorizira transakciju, dok su potpuno autonomna plaćanja zasad uglavnom ograničena na pilot-projekte.
Značajan iskorak zabilježen je u rujnu 2026., kada su Danske Bank i Mastercard, prema navodima istraživanja, realizirali prvo plaćanje u Danskoj koje je izvršio AI agent. Korisnik je zatražio rezervaciju degustacije kave, a agent je samostalno odabrao odgovarajuću ponudu, obavio rezervaciju i izvršio plaćanje virtualnom karticom putem Mastercardove infrastrukture Agent Pay.
Velike kompanije utrkuju se za kontrolu AI plaćanja
Potencijal tržišta privlači tradicionalne kartične kuće, fintech kompanije i pružatelje blockchain infrastrukture. Prema prognozama Juniper Researcha, vrijednost transakcija koje će se odvijati kroz infrastrukturu agentičke trgovine mogla bi dosegnuti 1,5 bilijuna dolara do 2030. godine.
Utrka za poziciju na tom tržištu već je počela. Mastercard je u listopadu 2026. uspostavio partnerstvo sa startupom Alchemy, koji razvija virtualne kartice namijenjene AI agentima za internetsku kupnju. U rujnu iste godine Metin AI asistent Muse integrirao se sa Stripe Linkom, omogućujući izvršavanje kupnji putem jednokratnih virtualnih kartica.
Istodobno se razvijaju alternativni modeli temeljeni na stablecoinima i blockchain tehnologiji. Kompanija Chargeflow je u listopadu 2026. predstavila rješenje koje AI agentima omogućuje pristup računima za troškove financiranima stablecoinom USDC, putem proizvoda Cloudflare Wallets.
Time se otvara pitanje tko će u budućnosti kontrolirati infrastrukturu za plaćanja koja izvršavaju umjetno inteligentni sustavi – tradicionalne kartične mreže ili novi pružatelji financijskih usluga temeljenih na blockchainu.
Povjerenje i sigurnost presudit će u borbi za korisnike
Unatoč velikom potencijalu, jedan od glavnih izazova agentičke trgovine bit će povjerenje korisnika. Mnogi još uvijek nisu spremni prepustiti umjetnoj inteligenciji samostalno upravljanje novcem i izvršavanje financijskih transakcija.
Upravo bi tu virtualne kartice mogle imati važnu prednost. One omogućuju definiranje maksimalnih iznosa potrošnje, ograničavanje plaćanja na odobrene trgovce, korištenje jedinstvenih podataka za svaku transakciju i praćenje svih izvršenih plaćanja.
Takvi mehanizmi mogu omogućiti korisnicima da AI agentima prepuste određeni stupanj autonomije, bez potrebe da im daju neograničen pristup svojim bankovnim računima ili glavnim platnim karticama.
Prema Juniper Researchu, Mastercard, Visa i Worldline vodeći su pružatelji virtualnih kartica u 2026. godini. Istraživanje je obuhvatilo 18 kompanija, koje su analizirane prema kriterijima poput vrijednosti obrađenih plaćanja, zastupljenosti u različitim tržišnim segmentima i inovativnosti rješenja.
Virtualne kartice kao temelj budućih digitalnih transakcija
Razvoj agentičke trgovine mogao bi virtualnim karticama otvoriti potpuno novo tržište i dodatno ubrzati njihovu primjenu. Njihova prednost nije samo u jednostavnosti plaćanja nego i u mogućnosti uspostavljanja financijskih kontrola unutar sve autonomnijih digitalnih sustava.
Kompanije koje na vrijeme uspostave partnerstva s pružateljima AI tehnologije i izgrade pouzdanu infrastrukturu za takva plaćanja mogle bi ostvariti značajnu konkurentsku prednost.
Ipak, budućnost tržišta ovisit će o tome hoće li tradicionalni kartični sustavi uspjeti zadržati svoju ulogu ili će stablecoin i blockchain rješenja razviti alternativnu infrastrukturu koja će preuzeti dio transakcija.
Jedno je jasno: kako umjetna inteligencija postupno preuzima sve više zadataka u procesu kupnje, virtualne kartice mogle bi postati ključna poveznica između korisnika, trgovaca i AI agenata.